OWN THE FUTURE · SEASON 5 · EMERGING GLOBAL WEALTH
Vad är en kapitalmarknad, och vad skiljer en stor från en liten?
En kapitalmarknad är platsen där företag och stater lånar pengar och där aktier byter ägare. Vi förklarar hur en sådan marknad är uppbyggd och vad som skiljer en stor marknad från en liten.
Publicerad 10 september 2026 · Cirka 11 minuters läsning
År 1815 skrev svenska staten egenmäktigt av den största delen av sin utlandsskuld.9 Tre fjärdedelar av statsskulden var då lånad utomlands.9 Den sista tredjedelen av statsskulden betalades senare, och den svenska provinsen Pommern pantsattes mot betalning i silver.9 År 1834 var statsskulden i stort sett utraderad.9 Riksgälden, som hade grundats 1789, redovisar själv den här händelsen på sin webbplats.9
Från 1840 och in på 1900-talet lånade Riksgälden i stället genom att ge ut obligationer i utlandet, och en stor del av pengarna lånades vidare kortfristigt till svenska banker.9 Riksgälden anger att det var början till den svenska penningmarknaden.9 Riksdagen beslutade 1897 att Riksbanken ensam skulle få ge ut sedlar, och beslutet genomfördes vid ingången av 1904.22 Först då kunde banken föra penningpolitik i modern mening.
Den här artikeln går igenom vad en kapitalmarknad består av, hur den svenska är byggd lager för lager, och vad som mätbart skiljer en stor marknad från en liten. Inga avkastningstal förekommer, och inga bedömningar av enskilda marknader.
Två halvor och två steg
En kapitalmarknad har två halvor. På aktiesidan säljer ett företag andelar av sig självt, och köparen blir delägare. På räntesidan lånar ett företag, en kommun eller en stat pengar mot ett löfte att betala tillbaka med ränta, och köparen blir långivare. Storleksförhållandet mellan de två sidorna beror på vilka marknader och värdepapper som räknas, vilket ofta överraskar.
Marknaden har också två steg. På primärmarknaden ges papperet ut för första gången, och pengarna går till den som ger ut det. På sekundärmarknaden byter samma papper ägare mellan investerare, och där går inga pengar till företaget eller staten. Handeln som syns i nyheterna är nästan uteslutande den andra sorten.
Fyra lager
Under den handeln ligger fyra lager. Marknadsplats, registrering och avveckling samt tillsyn bär den organiserade handeln, och för vissa transaktioner tillkommer en central motpart.
Det första är marknadsplatsen, alltså platsen där köpare och säljare möts. Den kan vara en reglerad marknad, i dagligt tal en börs, eller en handelsplattform med lättare regelverk.7, 30 Det andra är värdepapperscentralen, som för register över vem som äger vad.32 Det tredje är den centrala motparten, som går in mellan köpare och säljare så att ingen av dem behöver lita på den andra.33 Det fjärde är tillsynen, som i Sverige utövas av Finansinspektionen.7
Räknat i enheter är den svenska infrastrukturen liten. Finansinspektionens företagsregister visar två börser, två reglerade marknader, tre handelsplattformar, en värdepapperscentral, en central motpart och två clearingorganisationer.7, 30 Vid sidan av dem finns 122 värdepappersbolag som förmedlar order och förvaltar kapital.7, 30
Det tredje och fjärde lagret är osynliga för den som handlar, och det är meningen. En central motpart tar över motpartsrisken från båda sidor, så att ett avslut inte hänger på att den andra parten kan betala.33 En värdepapperscentral gör att ägandet är en kontopost i ett register i stället för ett papper i ett bankfack, vilket är skälet till att ett avslut kan gå på sekunder.32
Vad som skiljer en stor marknad från en liten
Antalet noterade bolag är det första måttet, och det leder lätt fel. I juni 2026 fanns 922 bolag noterade på svensk marknadsplats.1 Av dem låg 378 på reglerad marknad och 544 på handelsplattform, alltså 41,0 respektive 59,0 procent.1
Värdet, och storleken mot ekonomin
Marknadsvärdet fördelar sig helt annorlunda. Aktierna i de 922 bolagen var värda 13 515 619 miljoner kronor, och 98,2 procent av det värdet fanns på reglerad marknad.2 Handelsplattformarna, där sex av tio bolag är noterade, rymde 1,8 procent.1, 2 Det största börssegmentet ensamt rymde 137 bolag, alltså 14,9 procent av antalet, och 92,2 procent av värdet.1, 2
av de noterade bolagen i Sverige fanns i juni 2026 på handelsplattformar som tillsammans rymde 1,8 procent av marknadsvärdet.
KÄLLA: SCB, STATISTIKDATABASEN, EGEN SUMMERINGStorleken mäts därför i två dimensioner samtidigt. Räknat mot ekonomin motsvarade det svenska börsvärdet 199,2 procent av bruttonationalprodukten, räknat mot de fyra kvartalen till och med andra kvartalet 2026.2, 6 Det är redaktionens egen division. Världsbanken räknar på ett annat sätt, med värdet vid årets slut och utan investeringsfonder och rena ägarbolag, och anger 148,5 procent för världen som helhet 2025, då 53 087 inhemska bolag var noterade i världen.15, 26, 27 Något svenskt tal publicerar Världsbanken inte.
Spridningen mellan börser och deltagare
Spridningen mellan enskilda börser är stor. Av de 85 börser som rapporterade antal noterade bolag till World Federation of Exchanges för 2025 hade den minsta 9 bolag och den största 5 960.14, 25 Medianen låg på 162.14, 25 Trettiotre börser hade färre än 100 noterade bolag, och sexton hade minst 1 000.14, 25 Ytterligare ett mått är hur mycket som faktiskt omsätts: i den nordisk-baltiska börsgruppen omsattes inhemska aktier för ett belopp som motsvarade 35,3 procent av marknadsvärdet under 2025.14, 25
Ett tredje mått är hur många som faktiskt handlar. I den nordisk-baltiska börsgruppen fanns 93 handelsdeltagare på aktiemarknaden 2025, 61 på obligationsmarknaden och 63 på derivatmarknaden.14, 25 Att antalet deltagare är litet i förhållande till antalet noterade bolag är normalt: handeln går genom ett fåtal medlemmar som i sin tur förmedlar order från alla andra.
Räntesidan, och vem som faktiskt lånar
Utestående räntebärande värdepapper utgivna av svenska emittenter uppgick till 9 510 816 miljoner kronor i juni 2026, alltså 140,2 procent av bruttonationalprodukten.5, 6 Den som gissar att staten är den största låntagaren gissar fel.
Monetära finansinstitut utom Riksbanken stod för 5 790 189 miljoner kronor, alltså 60,9 procent av allt utestående.5 Gruppen omfattar banker och andra kreditinstitut. Av det var 2 676 208 miljoner säkerställda obligationer, alltså obligationer med bolån som säkerhet.5 Svenska staten stod för 1 190 373 miljoner, alltså 12,5 procent.5 Icke-finansiella företag stod för 16,2 procent och kommuner och regioner för 3,2 procent.5
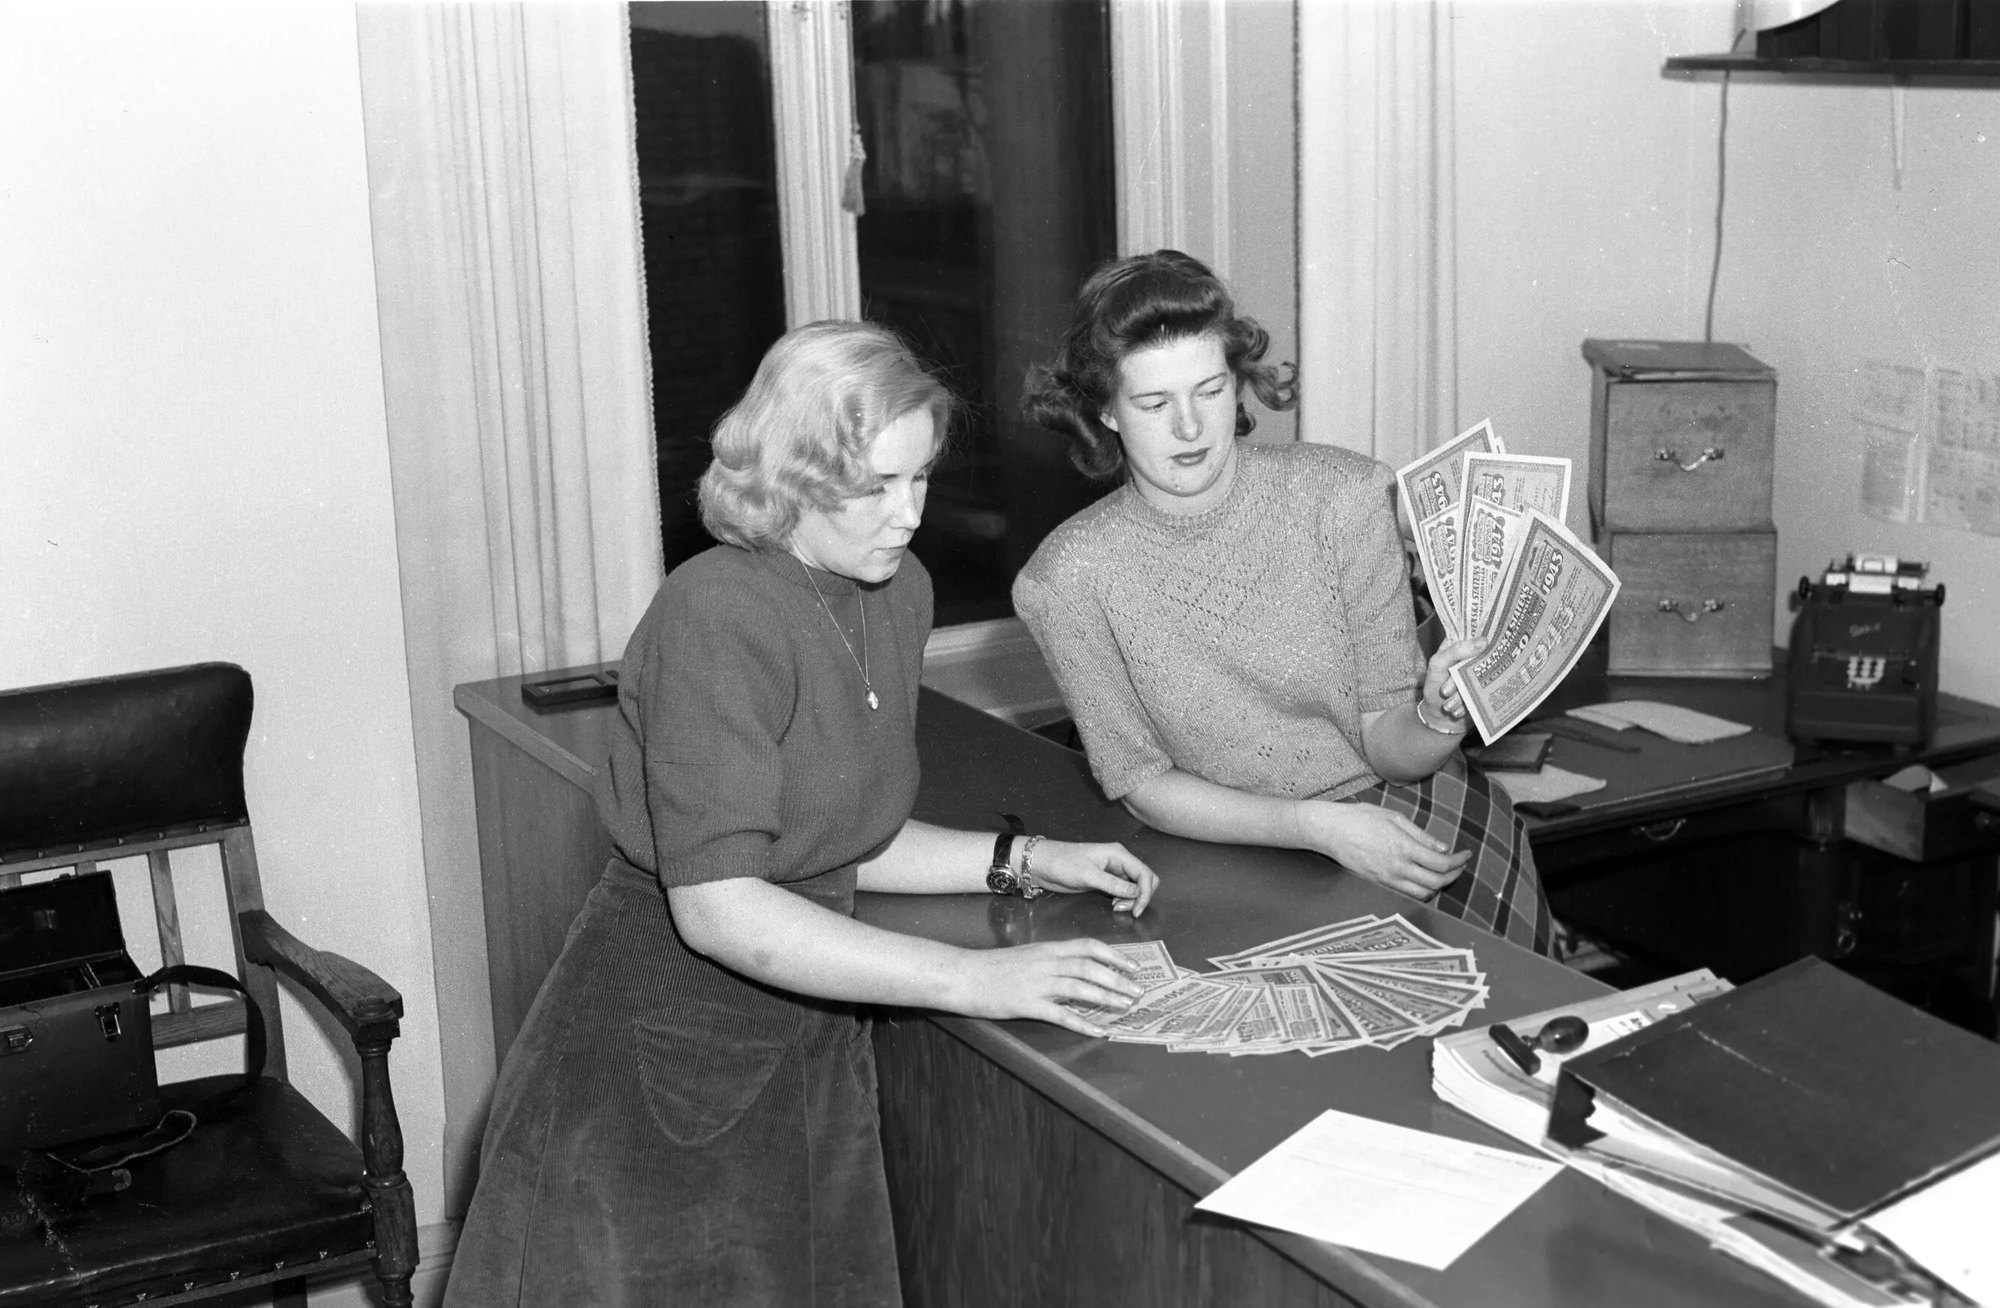
Riksbanken beskriver de säkerställda obligationerna som ungefär lika stora som alla utestående statsobligationer och företagsobligationer tillsammans, och som motsvarande närmare 40 procent av Sveriges bruttonationalprodukt.12 Statsskulden i sig var 1 249 558 872 203 kronor den 31 augusti 2026, och Riksgälden har avtal med fem återförsäljare som åtagit sig både att lämna bud vid varje auktion och att ställa köp- och säljpriser i andrahandsmarknaden.10, 11, 21
Räntetalen går att stämma av mot en oberoende källa. Banken för internationell betalningsutjämning redovisar utestående räntebärande värdepapper utgivna av svenska emittenter till 8 724 miljarder kronor nominellt vid utgången av 2025.16, 28 Jämfört med SCB:s tal för samma tidpunkt, exklusive Riksbankens egna emissioner, skiljer de två mätningarna 0,09 procent.5, 28
Vem bestämmer att en marknad är framväxande
Orden utvecklad marknad och framväxande marknad låter officiella, men de sätts av privata indexleverantörer efter deras egna kriterier. De två leverantörer som den här artikeln följer publicerar båda sina regelverk öppet, och kriterierna skiljer sig.17, 18
Två leverantörer, två kriterielistor
Den ena kräver för utvecklad marknad att bruttonationalinkomsten per invånare ligger 25 procent över Världsbankens höginkomstgräns tre år i följd.17 Med gränsen 13 935 dollar för 2024 blir tröskeln 17 418,75 dollar.17 Därtill kommer storlekskrav och en bedömning av tillgänglighet i fem kriterier och arton delmått.17, 29 Sverige har högsta betyg på samtliga arton i översynen med data per den 31 maj 2026.29 I juni 2026 utvärderade leverantören 80 marknader och placerade 23 som utvecklade, 25 som framväxande, 21 som gränsmarknader och 12 som fristående.29 Summan blir 81 därför att Kina bedöms som två marknader i översynen.
Den andra använder en matris med 22 kryssade kriterier.18 En utvecklad marknad måste klara alla 22, en avancerad framväxande 16, en sekundär framväxande 9 och en gränsmarknad 5.18 Storlekströsklarna är konstruerade så att utgångströskeln är exakt halva ingångströskeln.18 I april 2026 klassade den 25 marknader som utvecklade, 10 som avancerade framväxande, 13 som sekundära framväxande och 30 som gränsmarknader.18
Vad etiketten styr och inte styr
Att kriterierna skiljer sig får konsekvenser. Sydkorea och Polen räknas som utvecklade marknader av den ena leverantören och som framväxande av den andra.18, 29 Den andra leverantörens system är dessutom yngre än det låter. Det växte ur ett index som 1987 täckte 23 länder utan någon uppdelning alls.18 Uppdelningen i utvecklade och framväxande gjordes år 2000, det formella schemat togs i bruk 2004 och gränsmarknader infördes 2008.18
Regleringen är en annan sak än klassificeringen. Den internationella samarbetsorganisationen för värdepapperstillsyn, bildad 1983, har över 200 medlemmar som tillsammans reglerar mer än 99 procent av världens värdepappers- och derivatmarknader i över 130 jurisdiktioner.19 Dess största kommitté är den för växande och framväxande marknader.19
Sverige klarade inte dagens öppenhetskrav förrän 1993
Ett av kriterierna för en utvecklad marknad är att utländska ägare får äga fritt.17 Det gällde inte Sverige förrän ganska nyligen.
Fram till årsskiftet 1992 kunde svenska aktiebolag ha så kallade utlänningsförbehåll i bolagsordningen, som delade aktierna i bundna och fria.13, 23 Utländska köpare fick normalt förvärva mindre än 40 procent av aktiekapitalet och mindre än 20 procent av röstetalet.23, 24 Aktiebolagskommittén fann sådana förbehåll i drygt 220 000 svenska aktiebolag, alltså omkring 80 procent av samtliga.13, 23 Hösten 1991 fanns de i 188 av 212 aktiemarknadsbolag.23 I de 173 bolag som hade båda aktieslagen utgjorde de fria aktierna i genomsnitt 21 procent av aktiestocken, och samma bolags aktie kunde ha två olika kurser.23
Reglerna upphävdes den 1 januari 1993, och befintliga förbehåll upphörde automatiskt vid ikraftträdandet.13 Ändringen var huvudsakligen en följd av Sveriges åtaganden enligt avtalet om Europeiska ekonomiska samarbetsområdet.13
Vem som äger
Ägarbilden går att läsa direkt i statistiken. I juni 2026 innehade utländska ägare 37,7 procent av kapitalet i svenska noterade bolag men bara 32,7 procent av rösterna.3 Skillnaden kommer av att svenska bolag ofta har aktieslag med olika röstvärde.3 I december 1999, knappt sju år efter att de bundna aktierna avskaffades, var talen 39,0 procent av kapitalet och 17,7 procent av rösterna.3, 13
Hushållen innehade 11,7 procent av kapitalet och 11,2 procent av rösterna.3 Investeringsfonderna innehade 13,2 procent av kapitalet och investmentbolagen 8,8 procent av kapitalet men 10,5 procent av rösterna.3
Antalet svenskar som äger aktier direkt har minskat under tjugo år.4 I december 2006 direktägde 19,5 procent av befolkningen aktier i bolag noterade på svensk marknadsplats.4 I december 2016 var andelen 13,5 procent, och i juni 2026 var den 9,1 procent, fördelat på 6,1 procent av kvinnorna och 12,1 procent av männen.4 Att äga via fond räknas inte in i det talet.
Vad talen inte säger
Antalet noterade bolag rör sig inte bara uppåt. Det steg från 456 i december 2006 till 1 047 i juni 2022 och har fallit varje halvår sedan dess, till 967 i december 2024, 935 i december 2025 och 922 i juni 2026.1 Räknat mot befolkningen blir det 87,1 noterade bolag per miljon invånare, ett tal som blandar tidpunkter eftersom folkmängden avser den 31 december 2024.1, 20
Infrastrukturen ändras också, på datum som redan är satta. Inom EU förkortas tiden mellan avslut och avveckling från två dagar till en, med start den 11 oktober 2027.8, 31 Det är den sortens ändring som ingen investerare märker och som hela marknaden måste bygga om för.
Och orden utvecklad och framväxande beskriver marknadens konstruktion, inte landets ekonomi och inte något om vad som är klokt att göra. De sätts av privata leverantörer efter kriterier som de själva bestämmer och ändrar.17, 18 Sverige fanns i den utvecklade gruppen från det att uppdelningen infördes, men klarade inte dagens öppenhetskriterium förrän 1993.13, 18, 23
Alla episoder i det här området finns på Season 5, Emerging Global Wealth.
Utbildning, inte rådgivning.
Källor
- SCB, Aktieägarstatistik, Statistikdatabasen, tabellen Antal noterade bolag efter svenska marknadsplatser (NoteradeAntalBolag), uppdaterad 27 augusti 2026. Urval: samtliga marknadsplatser, perioderna 2006M12 till 2026M06. Antalet 922 bolag i juni 2026, fördelningen per segment och tidsserien från december 2006. Tabellvägen i öppna data är FM/FM0201/FM0201D/NoteradeAntalBolag.
- SCB, Aktieägarstatistik, Statistikdatabasen, tabellen Aktieägande efter sektor och marknadsplats (AktieAgarMarknadN), uppdaterad 27 augusti 2026. Urval: samtliga sektorer och marknadsplatser, marknadsvärde i miljoner kronor, perioden 2026M06. Marknadsvärdet 13 515 619 miljoner kronor och dess fördelning per segment. Tabellvägen i öppna data är FM/FM0201/FM0201A/AktieAgarMarknadN.
- SCB, Aktieägarstatistik, Statistikdatabasen, tabellen Aktieägande efter sektor och aktieserie (AktieAgarSerieN), uppdaterad 27 augusti 2026. Urval: samtliga ägarsektorer, andel av kapital respektive röster, perioderna 1999M12 och 2026M06. Ägarandelarna för utlandet, hushållen, investeringsfonderna och investmentbolagen. Tabellvägen i öppna data är FM/FM0201/FM0201A/AktieAgarSerieN.
- SCB, Aktieägarstatistik, Statistikdatabasen, tabellen Andel aktieägare av totalbefolkningen efter kön och ålder (HushallAktieAgaAndel), uppdaterad 27 augusti 2026. Urval: ålder totalt, båda könen tillsammans samt kvinnor och män var för sig, perioderna 2006M12, 2016M12 och 2026M06. Andelen av befolkningen som direktäger noterade aktier: 19,5 procent i december 2006, 13,5 procent i december 2016 och 9,1 procent i juni 2026, det sista fördelat på 6,1 procent av kvinnorna och 12,1 procent av männen. Tabellvägen i öppna data är FM/FM0201/FM0201B/HushallAktieAgaAndel.
- SCB, Emitterade värdepapper, Statistikdatabasen, tabellen Utestående och emitterat belopp under månaden samt räntekostnader (FM9998T03N), uppdaterad 18 augusti 2026. Urval: samtliga sju sektorer, kontopost Räntebärande värdepapper totalt, Total valuta, tabellinnehåll Utestående nominellt emitterat belopp vid utgången av månaden i miljoner kronor, månaden 2026M06. Sektorssumman blir 9 510 816 miljoner kronor. Tabellvägen i öppna data är FM/FM9998/FM9998A/FM9998T03N.
- SCB, Nationalräkenskaperna, Statistikdatabasen, tabellen BNP från användningssidan, försörjningsbalans efter användning (NR0103ENS2010T01Kv). Urval: BNP till marknadspris, löpande priser i miljoner kronor, kvartalen 2025K3 till 2026K2. Summan 6 784 842 miljoner kronor är nämnaren i kvoterna mot BNP. Tabellvägen i öppna data är NR/NR0103/NR0103A/NR0103ENS2010T01Kv.
- Finansinspektionen, företagsregistret. Antalet börser, reglerade marknader, handelsplattformar, värdepapperscentraler, centrala motparter, clearingorganisationer och värdepappersbolag med tillstånd i Sverige.
- Finansinspektionen, Kortare avvecklingscykel (T+1). Övergången inom EU den 11 oktober 2027.
- Riksgälden, Historia. Skuldavskrivningen 1815, pantsättningen av Pommern, myndighetens grundande 1789 och avsnittet Start för penningmarknaden om obligationsupplåningen utomlands från 1840.
- Riksgälden, Statsskulden. Statsskuldens storlek den 31 augusti 2026.
- Riksgälden, Återförsäljare, uppdaterad 21 januari 2026. De fem återförsäljarna av svenska statspapper och vilka instrument var och en åtagit sig.
- Riksbanken, Finansiell stabilitetsrapport 2026:1, publicerad 29 maj 2026, fördjupningen om säkerställda obligationer. Den utestående volymens storlek i förhållande till andra obligationsslag och till BNP.
- Sveriges riksdag, proposition 1992/93:68 om ändring i aktiebolagslagen. Upphävandet den 1 januari 1993, att befintliga förbehåll upphörde automatiskt och kopplingen till EES-avtalet.
- World Federation of Exchanges, 2025 Annual Statistics Guide, publicerad 18 augusti 2026. Antalet rapporterande börser, spridningen i antal noterade bolag, medianen och omsättningshastigheten i den nordisk-baltiska gruppen.
- Världsbanken, World Development Indicators, indikatorerna för börsvärde i förhållande till BNP och antal inhemska noterade bolag, aggregatet World för 2025.
- Banken för internationell betalningsutjämning (BIS), Debt securities statistics, utestående räntebärande värdepapper per emittentland. Kontrolltalet för svenska emittenter vid utgången av 2025.
- MSCI, Market Classification Framework och Global Market Accessibility Review, juni 2026. Inkomsttröskeln, storlekskraven, de fem tillgänglighetskriterierna med arton delmått och antalet marknader per kategori.
- FTSE Russell, Equity Country Classification Process, version 3.4, juli 2026. Matrisen med 22 kriterier, kraven per kategori, storlekströsklarna, klassificeringen i april 2026 och systemets historik från 1987.
- International Organization of Securities Commissions, About IOSCO. Medlemsantal, täckning och kommittéstrukturen.
- SCB Statistikdatabasen, Folkmängden efter region, civilstånd, ålder och kön, år 1968 till 2024. Folkmängden i riket 10 587 710 personer den 31 december 2024, som är nämnaren i talet 87,1 noterade bolag per miljon invånare.
- Riksgälden, Sveriges statsskuld 31 augusti 2026, månadsrapport (PDF, 10 sidor). Det officiella måttet på statens bruttoskuld, 1 249 558 872 203 kronor.
- Sveriges riksbank, Ensamrätt att ge ut sedlar, historisk tidslinje. Att beslutet fattades 1897, att det genomfördes vid ingången av 1904 och att banken först då kunde föra penningpolitik i modern mening.
- Aktiebolagskommittén, Bundna aktier, SOU 1992:13, delbetänkande, digitaliserat av Kungliga biblioteket (PDF, 115 sidor). Drygt 220 000 aktiebolag och omkring 80 procent, 188 av 212 aktiemarknadsbolag hösten 1991 och de 173 bolagen med 21 procent fria aktier.
- Sveriges riksdag, Lag (1982:617) om utländska förvärv av svenska företag m.m., 4 §. Gränserna mindre än fyrtio procent av aktiekapitalet och mindre än tjugo procent av röstetalet; lagen upphävdes den 1 januari 1992, medan bolagsordningsförbehållen levde kvar till den 1 januari 1993.
- World Federation of Exchanges, 2025 Annual Statistics Guide, kalkylark publicerat 18 augusti 2026 (xlsx, 5,2 MB). Bladet Equity 3 med 85 rapporterande börser, minsta 9 och största 5 960, median 162, 33 under 100 och 16 på minst 1 000, bladet Equity 9 med omsättningshastigheten 0,353393 och bladet Equity 8 med 93, 61 och 63 handelsdeltagare.
- Världsbanken, World Development Indicators, börsvärde för noterade inhemska bolag i procent av BNP, aggregatet World 2025, uttag ur utgivarens öppna API. Talet 148,539439352084 procent och att indikatorn avser värden vid årets slut och utesluter investeringsfonder, andelsfonder och rena ägarbolag.
- Världsbanken, World Development Indicators, antal noterade inhemska bolag, aggregatet World 2025, uttag ur utgivarens öppna API. Talet 53 087 bolag.
- Banken för internationell betalningsutjämning, Debt securities statistics, serien Sweden, debt sec, issued by residents, all markets, all original maturities, all currencies, nominal value, stocks, uttag ur utgivarens statistiktjänst. Talet 8 724,262762101 miljarder kronor för fjärde kvartalet 2025.
- MSCI, 2026 Global Market Accessibility Review, juni 2026 (PDF, 78 sidor). De 80 utvärderade marknaderna och fotnoten om 81, de 18 måtten, tabell 1 med 23, 25, 21 och 12 marknader, Sveriges högsta betyg på samtliga 18 och att underlaget avser förhållandena den 31 maj 2026.
- Finansinspektionen, företagsregistret, sökning per institutkategori, avläst 14 september 2026: börs, reglerad marknad, handelsplattform, värdepapperscentral, central motpart, clearingorganisation och värdepappersbolag. 2 börser, 2 reglerade marknader, 3 handelsplattformar, 1 värdepapperscentral, 1 central motpart, 2 clearingorganisationer och 122 värdepappersbolag; registret är levande och talen gäller avläsningsdagen.
- Europeiska unionen, Europaparlamentets och rådets förordning (EU) 2025/2075 av den 8 oktober 2025 om ändring av förordning (EU) nr 909/2014 vad gäller en kortare avvecklingscykel i unionen. Att den avsedda avvecklingsdagen ska vara senast den första bankdagen efter handelsdagen, att kravet före ändringen var den andra bankdagen och att förordningen tillämpas från och med den 11 oktober 2027.
- Europeiska unionen, Europaparlamentets och rådets förordning (EU) nr 909/2014, artikel 2.1 och bilagans avsnitt A. Vad en värdepapperscentral är och att central kontoföring av värdepapperskonton på högsta nivå är en av huvudtjänsterna.
- Europeiska unionen, Europaparlamentets och rådets förordning (EU) nr 648/2012, artikel 2.1. Att en central motpart träder emellan motparterna och blir köpare till varje säljare och säljare till varje köpare.
- Länsmuseet Gävleborg, Köp av obligationer. 1947., samlingspost XLM.CL009066 på DigitaltMuseum. Motivet, året 1947, platsen Gävle, fotografen och licensen Public Domain Mark.
Länkar hämtade 9 september 2026.
Kompletterad 14 september 2026 med de tabeller, rapporter och rättsakter som bär talen bakom de sju ingångssidor som fanns i listan: Riksgäldens månadsrapport för augusti, kalkylarket bakom börsstatistiken, de två uttagen ur Världsbankens indikatorbas, serien ur Banken för internationell betalningsutjämning, tillgänglighetsöversynen från juni 2026, de sju sökningarna i Finansinspektionens företagsregister och betänkandet Bundna aktier. Tillagda är också folkmängden, centralbankens egen tidslinje, avvecklingsförordningen, de två EU-förordningar som definierar värdepapperscentral och central motpart samt museiposten till fotografiet. Måtten 199,2 och 140,2 procent av bruttonationalprodukten är redaktionens egen division av SCB:s tal, och Världsbankens världstal är räknat på en annan avgränsning.
Fonden
Bakom biblioteket står en fond.
Own The Future ges ut av AIX. Biblioteket är kunskapen; AIX Dynamic är verktyget, en systematisk värdepappersfond (UCITS) som följer trenden och kliver av när risken stiger.
Detta är marknadsföring. Fondandelar kan både öka och minska i värde. Läs faktablad (KID) och informationsbroschyr innan du investerar; de finns på fondens sida hos Avanza.
34 ANDELSÄGARE · PER 15 SEPTEMBER 2026Framtiden i din inkorg.
Det viktigaste ur varje område, utan brus och utan hype.