OWN THE FUTURE · SEASON 5 · EMERGING GLOBAL WEALTH
Vad är ett konto, och vem har inget?
Ett bankkonto är en självklarhet för de flesta i Sverige, men inte för alla i världen. Vi förklarar vad ett konto är, vad det används till och vem som står utanför.
Publicerad 10 september 2026 · Cirka 8 minuters läsning
Lönen kommer in på det. Hyran går ut från det. Kortet är kopplat till det, och Swish likaså. Ett bankkonto är den punkt där nästan alla pengar i ett vuxet liv passerar, och just därför tänker få på vad det är, eller på vad som händer med den som inte har något.
Artikeln börjar med vad ett betalkonto är i lagens egna ord och går sedan till det Finansinspektionen har räknat, alltså hur många som nekas konto i Sverige och hur många konton som sägs upp. Till sist står Sverige bredvid världen, där kontot är den stora förändringen de senaste femton åren.
Vad ett betalkonto är, enligt lagen
Kontot och de grundläggande funktionerna
I episoden om betalningar (S5:E1) beskrevs pengarna på ditt konto som ett tal hos din bank, och en betalning som en instruktion om att ändra det talet. Ett betalkonto är alltså det tal som instruktionerna riktas mot, och lagen anger vad man ska kunna göra med det.7
Sedan den 1 juni 2017 har konsumenter som bor i Sverige, eller någon annanstans inom det europeiska ekonomiska samarbetsområdet, rätt att öppna ett betalkonto med grundläggande funktioner hos en svensk bank.3, 7, 8 Reglerna genomför ett EU-direktiv från 2014, betalkontodirektivet.9 De grundläggande funktionerna räknas upp i lagen själv: att kunna öppna, ha och avsluta kontot, att sätta in pengar, att ta ut kontanter i uttagsautomat eller över disk inom EES, och att göra betalningar inom EES med debetkort, autogiro och överföringar vid terminal, över disk och via bankens onlinetjänster.7, 8
När banken får neka, och vilka banker som omfattas
Banken ska avgöra en ansökan så snart som möjligt och senast inom tio bankdagar efter att den fått en fullständig ansökan.7 Rätten gäller inte om ett konto skulle strida mot penningtvättslagen, eller om det finns särskilda skäl, till exempel att kontot kan antas användas för olagliga ändamål.7, 8, 10 Den som nekas ska få besked skriftligt, kan vända sig till bankens klagomålsansvarige och kan pröva saken hos Allmänna reklamationsnämnden.2, 7
Den 7 december 2022 beslutade riksdagen att utvidga rätten så att den från den 1 januari 2023 också gäller filialer till utländska kreditinstitut i Sverige.4, 11 I propositionen, som finansutskottet ställde sig bakom, konstaterar regeringen att den som inte har tillgång till ett betalkonto med grundläggande funktioner hamnar i ett utanförskap, och att tillgången därför är avgörande för delaktigheten i samhället.4, 11
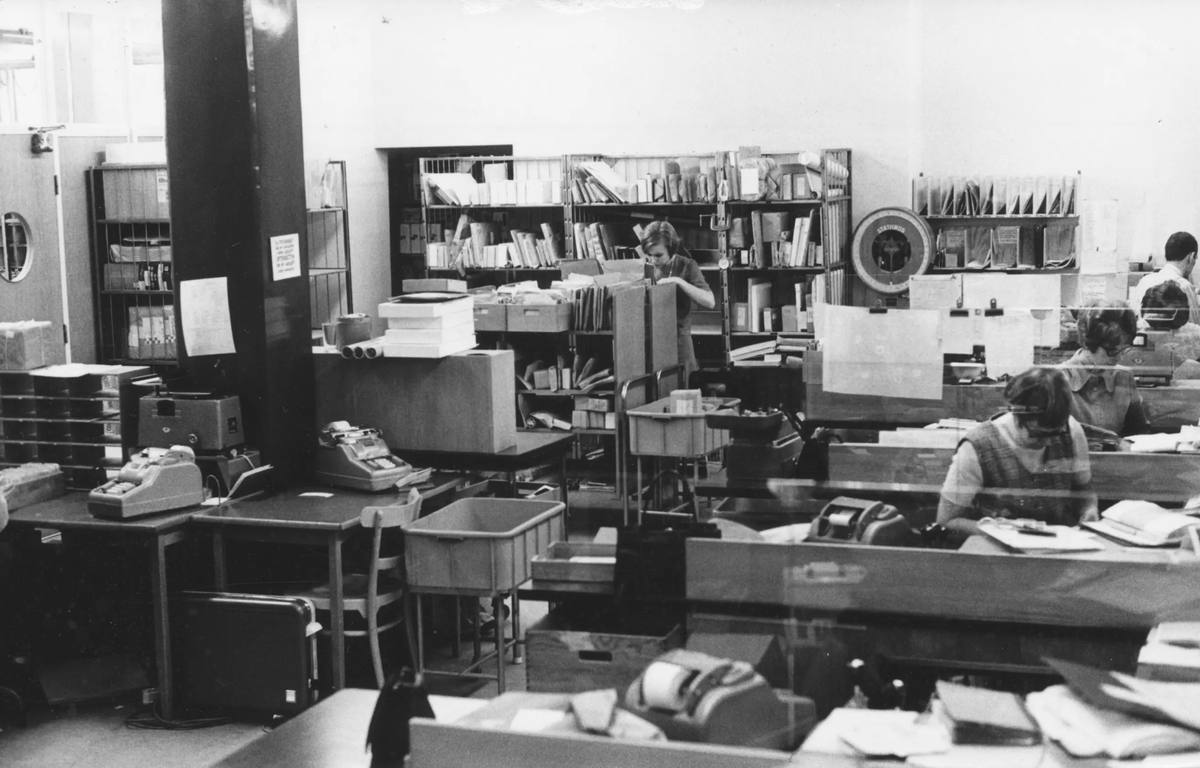
Hur många nekas i Sverige?
Finansinspektionen, som har tillsyn över att bankerna följer reglerna, fick 2023 i uppdrag av regeringen att redovisa hur tillsynen fungerar.1 Rapporten kom den 15 december 2023 och bygger på en kartläggning där myndigheten frågat ett antal banker om åren 2020 till 2022.1
Det första fyndet är att det saknas statistik.1 Flera banker kunde inte ange hur många som nekats konto under de två första åren, och myndigheten skriver att det därför är svårt att bedöma det exakta antalet.1 Utifrån bankernas svar uppskattar Finansinspektionen att det rör sig om några tusen kontoansökningar från konsumenter som nekas per år, på en relativt konstant nivå under 2020 till 2022.1 Myndigheten tillägger att även om det kan tyckas vara få är konsekvensen för varje enskild person ofta stor, eftersom avsaknaden av betalkonto leder till svårigheter att utföra vardagliga uppgifter.1
Den överlägset vanligaste orsaken till nekat konto är enligt bankerna bristande kundkännedom, något som samtliga banker i kartläggningen tar upp.1 Det kan handla om svårigheter att verifiera kundens identitet, till exempel för att kunden saknar en godkänd id-handling, eller om att kunden lämnat ofullständiga uppgifter som inte kompletterats trots påminnelser.1 Fem banker nämner även tidigare misskötsamhet, och flera nämner misstänkt penningtvätt.1
Konton som sägs upp: 45 000, 54 000, 60 000
Talen och det vanligaste skälet
Det andra fyndet gäller de konton som redan finns. Antalet betalkonton som avslutas på bankens initiativ har ökat: ungefär 45 000 konton 2020, 54 000 år 2021 och 60 000 år 2022, enligt myndighetens kartläggning.1 Det är en ökning med cirka 30 procent på två år.1 Talen omfattar alla betalkonton som banken avslutat, även sådana som avslutats efter att kunden varit inaktiv under lång tid.1
Den vanligaste anledningen till uppsägning är, enligt bankerna, problem med att uppnå fullgod kundkännedom, inklusive att styrka kundens identitet.1 Det handlar ofta om att kunden inte svarar på bankens frågor i den återkommande uppföljningen, eller svarar bristfälligt.1 Samma orsak som vid nekat konto, alltså, fast åt andra hållet: kontot fanns, men banken kunde inte längre visa att den visste vem kunden var.
fler betalkonton avslutades på bankens initiativ 2022 än 2020, från cirka 45 000 till cirka 60 000 om året. Antalet som nekades att öppna konto uppskattades till några tusen per år och låg på en jämn nivå under samma period.
Källa: Finansinspektionen, Rätten till betalkonto, redovisning av tillsyn, 15 december 2023Två mätningar, och regelverket bakom
Båda talen rör sig, och de senaste mätningarna pekar åt var sitt håll. I kartläggningen för 2020 till 2022, som omfattade 24 banker, låg avslagen på några tusen om året och uppsägningarna steg med cirka 30 procent.1 De två mätningarna omfattar alltså olika många banker och ska inte läsas som en enda serie.1, 6 I den uppföljning Finansinspektionen gjorde av de fyra största bankerna 2025 gick avslagen upp från 941 år 2023 till 1 618 år 2024, medan antalet konton som avslutades på bankens initiativ sjönk från cirka 60 850 till 52 400.6 Myndigheten skriver själv att bankernas data blivit bättre först på senare år, och att jämförelser över tid därför än så länge har begränsat värde.6 Bättre datakvalitet anges som en möjlig förklaring till att de nekade kontona blev fler, och avslut av inaktiva konton som en möjlig förklaring till att uppsägningarna blev färre.6 Den som får en fråga från sin bank om vem man är gör klokt i att svara, för bristande kundkännedom är den vanligaste orsaken i båda mätningarna, och den handlar ofta om att kunden inte svarar.1, 6
Bakom båda talen ligger samma regelverk. Penningtvättslagen kräver att banken har tillräcklig kännedom om sin kund för att kunna hantera risken, och utan den kännedomen får banken varken öppna eller behålla kontot.10 Ungefär hälften av bankerna i kartläggningen sa själva att de två regelverken krockar, och Finansinspektionen beskriver motsättningen mellan dem som problematisk.1 Det är i det spannet de nekade och uppsagda kontona uppstår. Myndigheten är samtidigt tydlig med att penningtvättsregelverket är riskbaserat.1 En bank som ser en förhöjd risk bör enligt myndigheten först pröva om risken kan hanteras på annat sätt, till exempel genom att begränsa vilka tjänster kunden får, sätta beloppsgränser eller följa transaktionerna tätare, i stället för att neka eller avsluta kontot.1 Finansinspektionen vill att den prövningen skrivs in i lag.1, 6
Världen: från hälften till fyra av fem
I Sverige är frågan alltså vem som faller utanför ett system nästan alla är med i. I världen är det tvärtom: kontot självt är den förändring som skett.
Nästan 80 procent av världens vuxna har i dag ett finansiellt konto, upp från 50 procent 2011, enligt Världsbankens undersökning Global Findex, som bygger på enkäter i 141 länder och ekonomier.5, 12 Samtidigt saknade omkring 1,3 miljarder vuxna 2024 konto hos ett finansiellt institut eller en mobilpenningtjänst.5, 12 Av dem äger omkring 900 miljoner en mobiltelefon, varav 530 miljoner en smartphone.5
vuxna saknade 2024 konto hos ett finansiellt institut eller en mobilpenningtjänst, samtidigt som nästan 80 procent av alla vuxna hade ett konto, upp från 50 procent 2011.
Källa: Världsbanken, Global Findex 2025, pressmeddelande 16 juli 2025Skillnaderna mellan regioner är stora. I Östasien och Stillahavsområdet har 83 procent av vuxna ett konto, i Sydasien nära 80 procent, i Latinamerika omkring 70 procent, i Afrika söder om Sahara 58 procent, upp från 49 procent 2021, och i Mellanöstern och Nordafrika 53 procent, upp från 45 procent 2021.5 Indien driver Sydasiens nivå: 90 procent av både män och kvinnor har konto, medan 65 procent äger en mobiltelefon.5
Skillnaden mellan kvinnor och män har krympt. Globalt har 77 procent av kvinnorna konto mot 81 procent av männen.5, 12 I låg- och medelinkomstländer nästan fördubblades kvinnors kontoinnehav, från 37 procent 2011 till 73 procent 2024.5 Och vad kontot används till syns i två tal från låg- och medelinkomstländerna. Tre fjärdedelar av dem som får en utbetalning från det offentliga, och hälften av dem som får lön från privat sektor, får pengarna in på ett konto.5, 12
Det är samma sak som lönen på ditt konto, fast räknat från andra hållet. I Sverige förutsätter både lönen och räkningarna ett konto, vilket är hela skälet att lagen ger rätt till ett. I många länder blev det möjligt först under de senaste femton åren, och ofta med telefonen som konto.12
Två sätt att räkna, som inte får blandas
Finansinspektionens tal är bankernas egna uppgifter och uppskattningar om konton.1 Världsbankens tal kommer från enkäter till människor i 141 länder och ekonomier om huruvida de har ett konto.12 Det första räknar konton, det andra räknar personer, och inget av talen säger hur många i Sverige som helt saknar konto.1, 12 Den siffran finns inte i någon av källorna, och den står därför inte här.
Vad du bör ta med dig
Ett betalkonto med grundläggande funktioner är en lagstadgad rätt i Sverige sedan den 1 juni 2017, utvidgad till utländska bankers filialer den 1 januari 2023, med beslut inom tio bankdagar och undantag för penningtvättslagen.3, 4, 7 Några tusen kontoansökningar från konsumenter nekades per år under 2020 till 2022, och ungefär 45 000, 54 000 och 60 000 konton sades upp på bankens initiativ de tre åren, i båda fallen oftast för att banken inte kunde uppnå kundkännedom.1 I uppföljningen av de fyra största bankerna steg avslagen mellan 2023 och 2024 medan uppsägningarna sjönk.6 I världen har andelen vuxna med konto gått från hälften 2011 till nästan 80 procent, medan 1,3 miljarder fortfarande saknar tillgång.5, 12
Nästa episod är S5:E4 The New Middle Class, om hur medelklass mäts och var gränserna går.
Utbildning, inte rådgivning.
Källor
- Finansinspektionen, Rätten till betalkonto, redovisning av Finansinspektionens tillsyn, 15 december 2023, dnr 23-2797. Uppskattningen några tusen nekade per år, orsakerna, avslutade konton 2020 till 2022 och ökningen med cirka 30 procent, motsättningen mellan regelverken och de riskreducerande åtgärderna.
- Finansinspektionen, Rätten till bankkonto, konsumentsida, senast granskad 26 augusti 2026. Vem som har rätt, undantagen, skriftligt besked, klagomålsansvarig och Allmänna reklamationsnämnden.
- Regeringens proposition 2016/17:129, Tillgång till betalkonto med grundläggande funktioner. Ikraftträdande 1 juni 2017 och exemplen på särskilda skäl i författningskommentaren.
- Finansutskottets betänkande 2022/23:FiU16, Rätt till betalkonto i fler banker. Riksdagens beslut 7 december 2022, ikraftträdande 1 januari 2023, regeringens skäl som utskottet ställde sig bakom.
- Världsbanken, pressmeddelande Mobile-Phone Technology Powers Saving Surge in Developing Economies, 16 juli 2025, om Global Findex 2025. Regionerna, könstalen, fördubblingen i låg- och medelinkomstländer och de 900 respektive 530 miljonerna.
- Finansinspektionen, Uppföljning av bankernas arbete med rätten till betalkonto, 7 oktober 2025, dnr 25-2469. Nekade och avslutade betalkonton 2023 och 2024 hos de fyra största bankerna, datakvaliteten, det riskbaserade förhållningssättet och önskemålet om lagkrav på prövning av andra åtgärder.
- Sveriges riksdag, Lag (2010:751) om betaltjänster, 4 a kap. 1 till 4 §§, lydelse enligt lag (2022:1704). Rätten för en konsument som är lagligen bosatt inom EES, de fyra grundläggande funktionerna, undantagen för penningtvättslagen och särskilda skäl, de tio bankdagarna och kravet på skriftlig underrättelse.
- Regeringen, Tillgång till betalkonto med grundläggande funktioner, proposition 2016/17:129, 7 mars 2017. Ikraftträdandet den 1 juni 2017 för övriga lagändringar och författningskommentarens exempel på särskilda skäl.
- Europeiska unionen, Europaparlamentets och rådets direktiv 2014/92/EU av den 23 juli 2014 om jämförbarhet för avgifter som avser betalkonto, byte av betalkonto och tillgång till betalkonto med grundläggande funktioner, EUT L 257, 28.8.2014, via EUR-Lex. Att direktivet är från 2014 och vad det heter.
- Sveriges riksdag, Lag (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism, 3 kap. 1 §. Att en verksamhetsutövare varken får etablera eller upprätthålla en affärsförbindelse utan tillräcklig kundkännedom.
- Regeringens proposition 2022/23:10, Rätt till betalkonto i fler banker. Förslaget att skyldigheten också ska omfatta filialer till utländska kreditinstitut och regeringens skäl om utanförskap och delaktighet.
- Världsbanken (Klapper, Singer, Starita och Norris), The Global Findex Database 2025, Connectivity and Financial Inclusion in the Digital Economy, juli 2025. De 79 procenten av världens vuxna, de 141 länderna och ekonomierna, definitionen av konto, de 1,3 miljarderna utan konto, könstalen och räckvidden för de två utbetalningstalen.
- Postmuseum, Julruschen på postkontoret Jakobsberg, 1969, samlingspost POST.053844 på DigitaltMuseum. Motivet, året 1969, fotografen Yngve Hellström, ägaren Postmuseum och licensen Public domain mark.
- Sveriges riksbank, Den svenska massbetalningsmarknaden, Riksbanksstudier juni 2013. Att plusgiro och postanvisningar svarade för 23 procent av värdet av alla betalningar i ekonomin 1945 och kontanter för 27 procent.
- Orsi Husz, Institutionen för idé- och lärdomshistoria vid Uppsala universitet, Bankminded, Banks as Intimate Agents of Everyday Life in Welfare State Sweden, kapitlet Welcome to the Banking Age, Redefining the Social Class of Money, 2025. Att lönekontot slog igenom i Sverige mellan slutet av 1950-talet och början av 1970-talet och att bara 13 till 15 procent av de vuxna saknade bankkonto 1968.
Källor lästa 7 september 2026.
Kompletterad 14 september 2026 med lagtexten i betaltjänstlagen och penningtvättslagen, regeringens egen publicering av propositionen från 2017, betalkontodirektivet hos EUR-Lex, propositionen bakom 2022 års utvidgning, hela rapporten bakom Världsbankens pressmeddelande, museiposten till fotografiet samt Riksbankens och forskningens underlag till bildtexten om postkassan. De grundläggande funktionerna räknas upp i 4 a kap. 2 § betaltjänstlagen och inte i förarbetena. Världsbankens rapport anger 79 procent där pressmeddelandet skriver nästan 80 procent, och 1,3 miljarder vuxna utan konto där pressmeddelandet skriver utan tillgång till finansiella tjänster.
Fonden
Bakom biblioteket står en fond.
Own The Future ges ut av AIX. Biblioteket är kunskapen; AIX Dynamic är verktyget, en systematisk värdepappersfond (UCITS) som följer trenden och kliver av när risken stiger.
Detta är marknadsföring. Fondandelar kan både öka och minska i värde. Läs faktablad (KID) och informationsbroschyr innan du investerar; de finns på fondens sida hos Avanza.
34 ANDELSÄGARE · PER 15 SEPTEMBER 2026Framtiden i din inkorg.
Det viktigaste ur varje område, utan brus och utan hype.